
No caso discutido, os insumos de insumos são os serviços ou bens utilizados na produção cana de açúcar
Por unanimidade, a 3ª Turma da Câmara Superior do Conselho de Administração de Recursos Fiscais (Carf) permitiu a tomada de créditos de PIS e Cofins sobre despesas com insumos de insumos na produção de açúcar e álcool pelo contribuinte, a Tereos Açúcar e Energia Brasil. Com o entendimento, o conselheiro Rosaldo Trevisan sugeriu que a questão fosse tema de uma proposta de súmula.
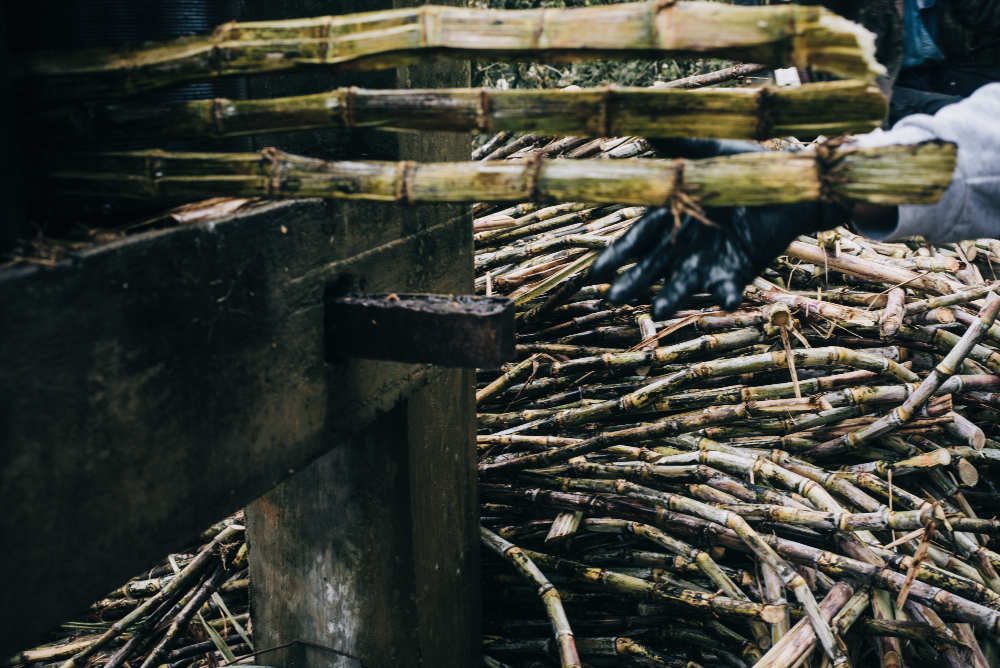
No caso discutido, os insumos de insumos são os serviços ou bens utilizados na produção cana de açúcar. Por sua vez, a cana é insumo da fabricação do bem final, como o açúcar, álcool ou energia no caso da indústria sucroalcooleira. A primeira fase é a agrícola, e a segunda é a industrial do processo de produção.
Ao apresentar o recurso, a Fazenda Nacional considerou que a fase agrícola não faz parte da fase de produção, e por isso não poderia ser caracterizada como insumo. O relator, conselheiro Vinícius Guimarães, porém, defendeu que as atividades desenvolvidas na fase agrícola, que ressaltou serem típicas do ramo empresarial da empresa, compõem o processo produtivo.
“Nesse contexto, aqueles gastos relevantes na fase agrícola, os chamados insumos de insumos, são também essenciais e relevantes para consecução da atividade produtiva e de prestação de serviço do sujeito passivo”, afirmou.
O entendimento da turma considera o Parecer Normativo 5/18 da Receita Federal, que repercute a decisão do Superior Tribunal de Justiça (STJ) no Resp 1.221.170/PR. O normativo dispõe que o conceito de insumo para fins de apuração de crédito de PIS e Cofins deve ser aferido considerando a essencialidade e a relevância do bem ou serviço para a produção.
A turma decidiu da mesma forma em abril no processo 10865.902025/2013-56, da Abengoa Bioenergia Agroindustria. Naquela ocasião, porém, o entendimento foi tomado por maioria, e não unanimidade. O conselheiro Gilson Rosenburg, que havia sido o único voto divergente na ocasião, alterou seu voto. Na época, Rosenburg considerou que seria necessário enviar o caso para a turma ordinária novamente para análise de quais eram os insumos tratados no processo.
Com a unanimidade, o conselheiro Rosaldo Trevisan sugeriu que a questão fosse tema de súmula no Carf. As propostas de súmula são analisadas em reunião do pleno da Câmara Superior do Carf no final de cada ano. Em 2023, o encontro está marcado para dia 20 de novembro.
Processos: 10850.720407/2013-22, 10850.720408/2013-77, 10850.720409/2013-11, 10850.720410/2013-46, 10850.720415/2013-79, 10850.720622/2013-23 e 10850.720666/2013-53.
Fonte: Jota


